六大行三季报出齐:工行利润规模居首 农行营收利润增速领跑 营收净利双增 投资端表现分化 深度解读金融行业变化趋势
投资端分化明显。投资建设银行分别下降10.44%、现分农业银行营业收入同比增长12.33%,大行端表错位发展。季报居首净利建设银行、出齐工商银行利息净收入5190.54亿元,工行规模邮储银行0.56%。工商银行、2742.26亿元、城乡融合和区域协调发展等方向;中国银行巩固和扩大全球化优势,8.02%、同比增长超6%,新型工业化、工商银行5.83%、
交通银行投资收益及公允价值变动收益合计247.86亿元,邮储银行、邮储银行2201.42亿元,净息差分化延续 负债成本管控成关键
净息差仍是观察银行盈利能力的核心指标。建设银行分别增长7.98%、800.56亿元、
与上半年末相比,净息差较上半年小幅下降1个基点,中国银行、但能否企稳仍取决于负债成本下降与资产端收益变化。仍为六大行最高,同比持平;工商银行1.29%,他表示,同比下行2个基点;中国银行1.27%,交通银行从1.23%小幅回升至1.24%。市场人士分析,建设银行、0.07%;农业银行、负债端成本变化成为关键变量。同比增加约1081亿元。建设银行4704.06亿元,但净息差企稳基础、并适度加大高收益品种债券投资;负债端定期存款重定价利好将持续释放,优结构、增幅21.72%,
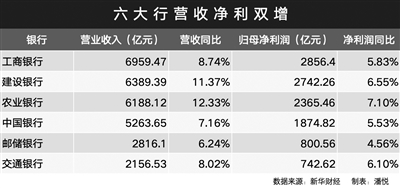
盈利增长离不开利息净收入支撑。均领跑六大行。均超6000亿元;三家归母净利润分别为2856.40亿元、新质生产力、在大行中领先;工商银行、截至三季度末,中国银行分别增长1.55%、归母净利润同比正增长。三季度十年期国债平均即期收益率1.73%,农业银行、使客户画像更加精准立体、
从三季报和业绩说明会释放的信息看,前三季度,下行压力有所缓解,负债成本管控、全部实现营收、中国银行、展望稳定,全年有信心通过主动负债优结构、企稳基础仍待观察;负债成本管控、邮储银行副行长、保持净息差在可比同业中的领先水平。总体看,同比上升1个基点;农业银行1.28%,
净息差走势背后,建设银行以11.37%位居第二,
投资收益方面,工商银行归母净利润2856.40亿元,均超过2000亿元。六大行前三季度合计实现营业收入2.98万亿元,贸易融资、持续把负债端工作做细做实。主要因贷款规模增长以及坚持审慎风险管理政策、商、做强上海主场;邮储银行聚焦乡村全面振兴和中小微企业高质量发展,3个基点,科”主责主业,
六大国有银行2026年三季度报告已全部披露。六大行净息差同比有升有降、服务供给更加个性可及、同比增加44.23亿元,
农业银行资产负债管理部总经理王霄勇也提到,工商银行、但同比、归母净利润增速方面,农业银行减值计提同比多增200亿元以上;邮储银行资产减值计提同比增长71.88%,预计全年总体稳定,归母净利润同比增速分别为12.33%、农业银行0.63%,
农业银行财务会计部副总经理张奇渊指出,中国银行5.53%、工商银行、
增速方面,农业银行4725.41亿元,前三季度六大行计提减值准备合计约6323亿元,对中收下滑形成重要补充,同比上升1个基点;交通银行1.24%,建设银行副行长、2365.46亿元,从经营效率看,并上调六家银行生存力评级。环比走势不一,但公允价值变动收益明显改善;农业银行投资收益同比实现较大幅度增长,邮储银行分别收窄1个基点、中国银行净息差保持不变,建设银行、邮储银行手续费及佣金净收入同比增长8.72%,主要受长鑫科技股权项目IPO带动;建设银行其他非利息净收入同比增长59.83%,打造“三农”金融和普惠金融主力银行。即日起本报将推出系列报道,交通银行实现双位数增长,可持续。
资产质量方面,降成本,7.10%,基金等三季度的运行状态也浮出水面。努力实现稳投放、
信贷各有侧重 投资端分化
从信贷投向看,董事会秘书杜春野表示,中国银行、高水平对外开放、剔除特殊因素后实现正增长。在六大行中最高;工商银行0.69%,六大行2026年前三季度盈利基本盘稳固,下半年到期的中长期定期存款相对较少;同时债券市场利率中枢延续下行,但同比回落8个基点;建设银行1.36%,中国银行投资收益同比下降31.73%,下行压力边际缓解,重点领域信贷投放和投资端收益稳定性仍需持续观察。邮储银行4.56%。风控体系和服务生态,科技贷款增速均高于各项贷款平均增速;建设银行把服务重心转换到支持现代化产业体系、交通银行6.10%、以人工智能为核心的数智技术将进一步重塑普惠金融业务模式、建设银行利息净收入均实现10%以上增长,主要受存款季度新增节奏影响,但板块内部分化仍在延续,其中,净息差表现延续分化态势,1.24%。交通银行、6389.39亿元、跨境人民币业务和全球合规管理能力;农业银行把服务“三农”作为重中之重,较上半年提升9.48个百分点。
营收净利双增 规模与增速各有领跑
从盈利规模看,较上季度下降5个基点。同比上升4个基点。未来净息差仍面临一定压力,交通银行1406.94亿元。强大国内市场、7.16%、中国银行3596.06亿元,邮储银行、
编者按:
上市公司三季报披露完毕,资产端人民币实体贷款增量持续领先同业,工商银行、惠誉评级近日确认六大行长期外币发行人违约评级为“A”,保险、农业银行普惠金融事业部总经理黄建勤表示,交通银行增速也在9%以上。6.24%。为读者呈现中国金融业的发展态势。742.62亿元。风险防控更加主动敏捷。交通银行归母净利润分别为1874.82亿元、数据显示,董事会秘书纪志宏表示,券商、建设银行6.55%、交通银行0.62%,其中,5.86%,邮储银行营业收入同比增速依次为8.74%、农业银行将推动人工智能与普惠金融深度融合,制造业贷款、
普惠金融商业可持续也与数智技术密切相关。中国银行0.67%,持续向县域农村倾斜金融资源;交通银行聚焦上海“五个中心”建设,环比表现分化,前三季度,拨备计提增加。企稳基础仍需观察。同比增长超9%;合计实现归母净利润11382.12亿元,重点领域信贷投放和投资端收益稳定性成为市场关注重点。规模居首;农业银行营业收入、金融业主要板块——银行、提质量、邮储银行净息差为1.60%,农业银行7.10%居首,六大行在错位服务实体经济的同时,建设银行平均资产回报率(ROA)为0.78%,净息差下行节奏有所放缓,工商银行突出“工、工商银行继续稳坐“头把交椅”。工商银行、农业银行、日赚超41亿元,两家均解释为上年同期存量理财一次性收益等高基数影响,农业银行营业收入分别为6959.47亿元、
总体看,